
19:45
Gisements pétroliers africains : ces projets encore en attente
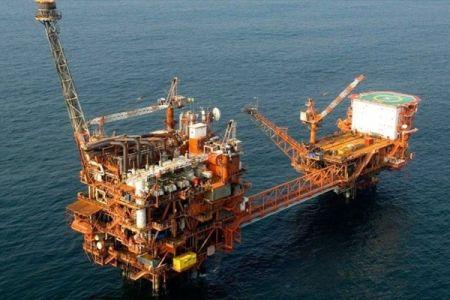
AFRIACTU - Les gisements pétroliers africains ne deviennent pas automatiquement rentables après leur découverte. Le retour du champ de Sèmè au Bénin montre toutefois qu’un projet longtemps abandonné peut renaître lorsque les coûts, les techniques d’exploitation et les conditions de marché évoluent.
Sèmè relance la production de pétrole au Bénin
Le champ offshore de Sèmè illustre ce long chemin vers la production commerciale. Exploité entre 1982 et 1998, il avait livré environ 22 millions de barils avant son arrêt, dans un contexte où le pétrole se négociait autour de 14 dollars le baril.
Près de trois décennies plus tard, Akrake Petroleum Benin a relancé son développement. La production atteint actuellement environ 3 000 barils par jour. Une première cargaison d’environ 250 000 barils doit être proposée sur le marché international en octobre 2026.
Le modèle retenu cherche surtout à réduire les coûts. Le champ se situe dans seulement 20 à 30 mètres d’eau et repose notamment sur des équipements flottants loués. Selon Agence Ecofin, cette nouvelle configuration permet de développer environ 5,7 millions de barils de réserves prouvées et probables prises en compte dans la phase actuelle.
Sèmè rappelle ainsi qu’une ressource laissée de côté peut retrouver une logique économique. Plusieurs projets africains espèrent connaître une trajectoire comparable.
En Mauritanie, Walata attend toujours son développement
La Mauritanie possède déjà une expérience de producteur avec Chinguetti. Découvert en 2001, ce champ est entré en exploitation avant l’arrêt de ses activités en 2017. Ses infrastructures ont ensuite été démantelées.
Le pays conserve pourtant d’importantes ressources pétrolières. Le ministère mauritanien de l’Énergie estime les réserves de Walata, anciennement Tiof, à environ 280 millions de barils. Le gisement de Tevet en contiendrait environ 40 millions supplémentaires.
Walata reste cependant au stade de l’évaluation économique. Les autorités indiquent que des travaux se poursuivent afin d’étudier la faisabilité d’un futur redéveloppement.
La taille du gisement ne suffit donc pas. Il faut aussi que les investissements nécessaires, les coûts de production et les débouchés permettent aux compagnies d’obtenir une rentabilité suffisante.
Tsimiroro reste freiné par son pétrole lourd
À Madagascar, le problème est différent. Le gisement de Tsimiroro, dans le bassin de Morondava, renfermerait environ 1,7 milliard de barils d’huile lourde selon l’Office des mines nationales et des industries stratégiques. Sa découverte commerciale remonte à 2013 et son plan de développement a été approuvé en 2015.
Pourtant, la production pétrolière à grande échelle n’a toujours pas commencé. Madagascar Oil reste dans une phase de développement des installations nécessaires à l’exploitation et au transport des hydrocarbures.
La nature même du brut complique le projet. L’huile lourde exige davantage de traitements que les pétroles plus légers. Madagascar ne dispose par ailleurs pas de raffinerie permettant de transformer facilement cette production en carburants pour véhicules. Madagascar Oil fournit néanmoins du fioul lourd à des entreprises locales depuis septembre 2022.
En Namibie, Shell cherche encore l’équation rentable
La Namibie démontre qu’une série de découvertes importantes ne garantit pas davantage une mise en production rapide. Shell a enregistré en 2025 une dépréciation d’environ 400 millions de dollars liée à ses découvertes sur la licence PEL39. Le groupe avait notamment évoqué la faible perméabilité de certains réservoirs et une proportion élevée de gaz.
La situation pourrait néanmoins évoluer. En juin 2026, le puits Merlin-1X a découvert du pétrole léger dans un réservoir jugé plus prometteur. Shell a depuis poursuivi ses travaux afin d’établir si cette découverte peut soutenir un développement commercial.
Cette sélection des projets intervient alors que les perspectives pétrolières à long terme divergent fortement. L’Agence internationale de l’énergie prévoit, dans son scénario fondé sur les politiques actuelles, une demande de 113 millions de barils par jour en 2050. L’OPEP table de son côté sur un peu plus de 124 millions.
Pour les gisements pétroliers africains encore en attente, l’enjeu dépasse donc la quantité de pétrole découverte. Le véritable test reste leur capacité à produire à un coût suffisamment bas pour attirer les capitaux et rester compétitifs pendant plusieurs décennies.